Anlagestrategie: Weg mit den "Anlagetöpflis"!
Flash #70, 5. November 2026
„Sie nennen uns Ihre Anlageziele und wir stellen Ihnen dafür unsere Anlagelösungen / Anlageideen zur Verfügung.“ Dieses (scheinbar) kundennahe Beratungscredo hat sich bei vielen Banken und Vermögensverwaltern etabliert. Selbst in der Fachwelt hat sich dieser Beratungsansatz unter dem Begriff „goal based investing“ oder im Deutschen „zielorientierte Geldanlage (ZOGA)“ einen Namen gemacht.
Ein skizzenhaftes Beispiel kann dann so aussehen:
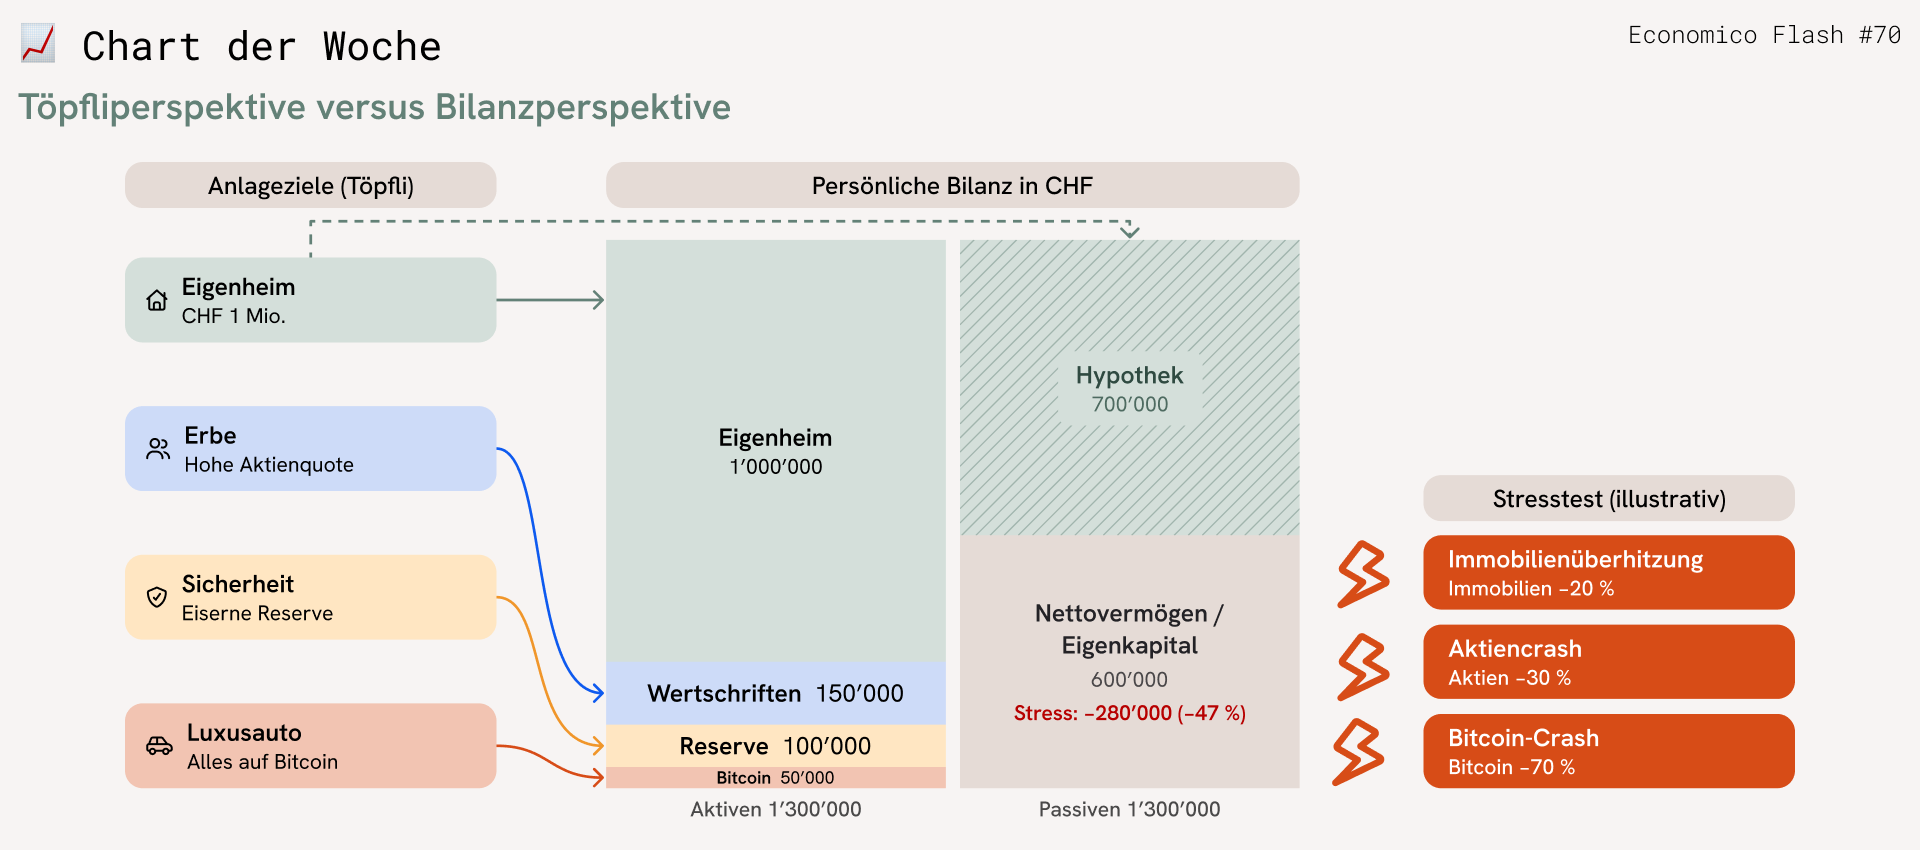
- Anlageziel „Eigenheim“ führt zu einem Vorbezug aus der PK und einer Hypothek bei der Bank.
- Anlageziel „Erbe“ führt zu Wertschriftenlösung mit hoher Aktienquote.
- Für das Anlageziel „Luxusauto“ müssen Sie mit einer Bitcoin-Anlage aufs Ganze gehen.
- Dem Anlageziel „Sicherheit“ wird mit einer eisernen Reserve von CHF 100‘000 auf dem Bankkonto begegnet.
Der Töpfliansatz klingt kundennah und verkauft sich gut. Ökonomisch ist es im guten Fall ein Umweg, im schlechten Fall ein Irrweg. Denn alle Töpfli landen am Ende in Ihrer persönlichen Bilanz und beeinflussen Ihr Nettovermögen gleichermassen. Ein Franken im Töpfli «Erbschaft» ist genauso viel wert wie ein Franken im Töpfli «Autokauf». Fällt der Aktienmarkt, wird nicht ein Töpfli ärmer, sondern Sie als Anleger.
Die Töpfli-Logik führt zu einer zufälligen Gesamtallokation. Sie ist die Summe vieler Teilentscheide. Ob das resultierende Gesamtrisiko passt, prüft niemand mehr. Diversifikation und Kosten leiden. Korrelationen zwischen den Töpfli bleiben unberücksichtigt; mehr Töpfli bedeuten mehr Transaktionen und Gebühren.
Der Gegenentwurf heisst Asset-Liability-Management (ALM) für Private. Eine solche finanzielle Gesamtbetrachtung fordert übrigens eigentlich auch der Gesetzgeber im Rahmen der in Art. 12 FIDLEG geforderten Eignungsprüfung. Als Vorbild dienen die Pensionskassen: Diese definieren ihre Anlagepolitik auch nicht separat für die Altersrentner, die Invalidenrentner oder die Aktivversicherten, sondern mit einem Konsolidierungsblick auf die finanzielle Gesamtsituation.
Der ALM-Ansatz bietet durchaus auch Platz, seine Anlageziele explizit zu bezeichnen, zu quantifizieren und auf der Zeitachse zu verorten. Am besten geben Sie gleich auch noch eine Ausgabepriorität dazu – der menschliche Hedonismus neigt nämlich dazu, dass die Anlageziele womöglich das verfügbare Budget übersteigen. In einer Gesamtbetrachtung im Bilanzkontext werden solche Budgetrestriktionen dann sichtbar.
Im kommenden Economico Flash 71 präsentieren wir einen konkreten Vorschlag, wie Risikoprofilierung und Strategiedefinition für Private ausgestaltet werden kann.
Takeaways
Anlagetöpfli-Ansatz:
- kundennah und sexy: JA
- ökonomisch konsistent: NEIN
Takeaways
Anlagetöpfli-Ansatz:
- kundennah und sexy: JA
- ökonomisch konsistent: NEIN