Stratégie de placement : en finir avec les «poches de placement» !
Flash #70, 5 novembre 2026
« Vous nous indiquez vos objectifs de placement et nous mettons à votre disposition nos solutions / idées de placement correspondantes. » Ce credo de conseil (apparemment) proche du client s’est imposé auprès de nombreuses banques et de nombreux gestionnaires de fortune. Même dans les milieux spécialisés, cette approche de conseil s’est fait un nom sous l’appellation « goal-based investing » ou, en français, « investissement orienté objectifs ».
Un exemple schématique peut alors ressembler à ceci :
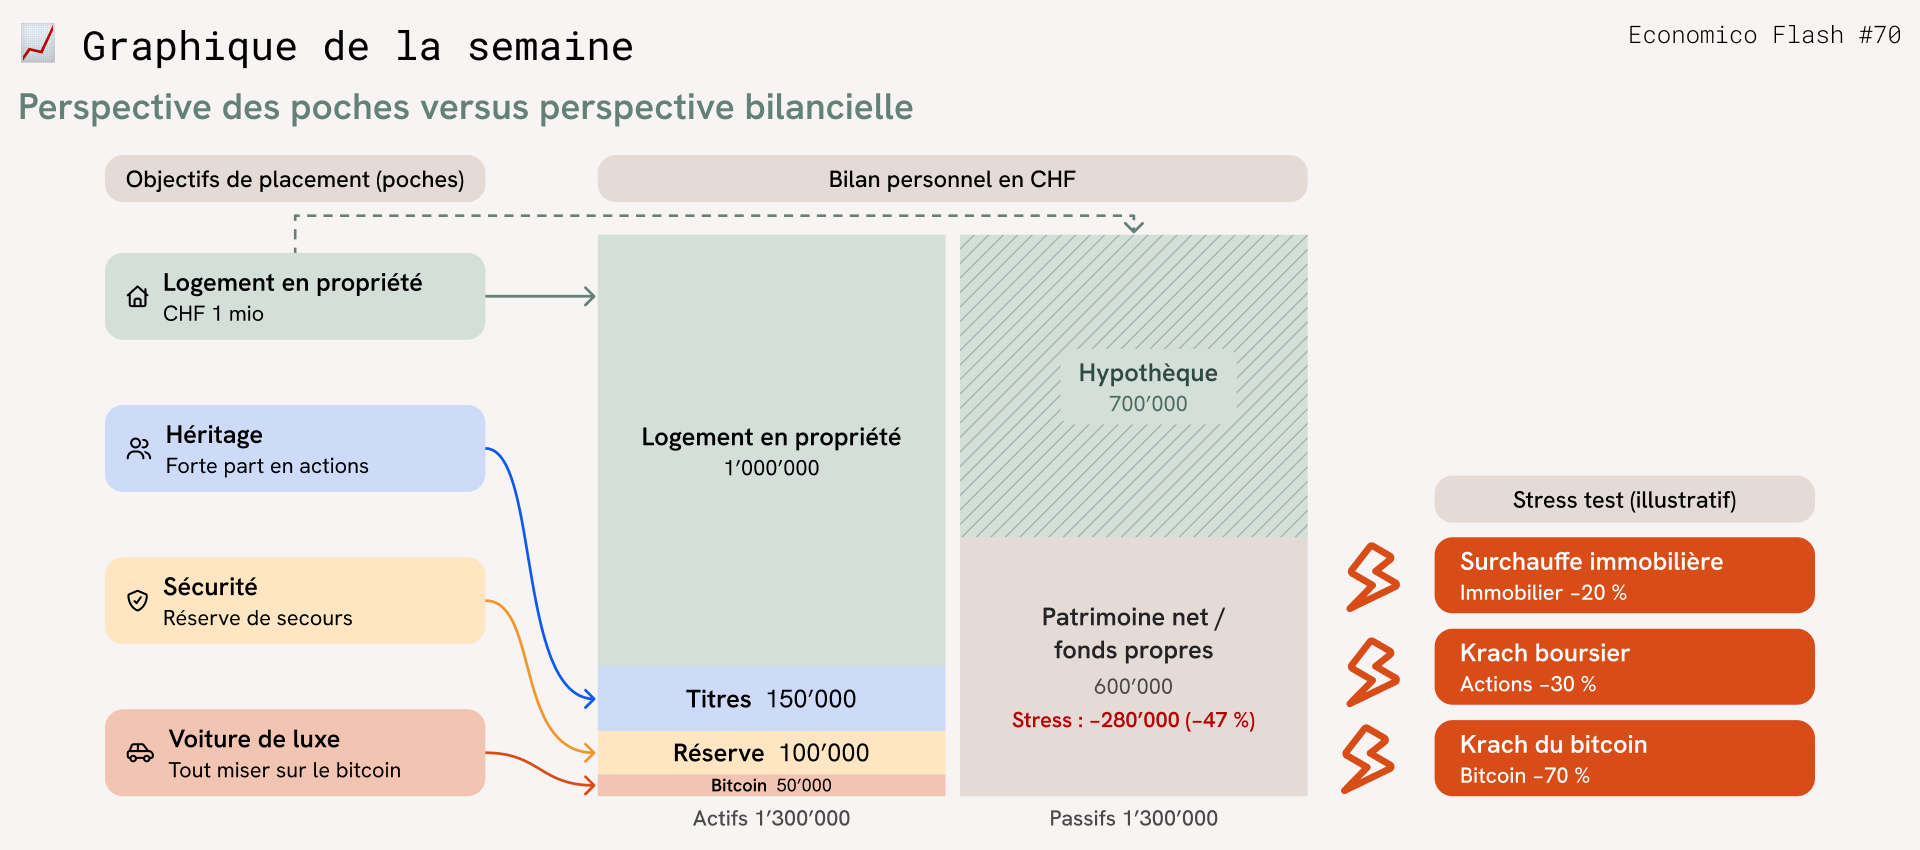
- L’objectif de placement « logement en propriété » conduit à un versement anticipé de la caisse de pension et à une hypothèque auprès de la banque.
- L’objectif de placement « héritage » conduit à une solution en titres avec une forte part en actions.
- Pour l’objectif de placement « voiture de luxe », vous devez tout miser sur un placement en bitcoin.
- L’objectif de placement « sécurité » est couvert par une réserve de secours de CHF 100’000 sur le compte bancaire.
L’approche par poches semble proche du client et se vend bien. Sur le plan économique, c’est au mieux un détour, au pire une fausse route. Car toutes les poches finissent au bout du compte dans votre bilan personnel et influencent votre patrimoine net de la même manière. Un franc dans la poche « héritage » vaut exactement autant qu’un franc dans la poche « achat de voiture ». Lorsque la bourse chute, ce n’est pas une poche qui s’appauvrit, mais vous, en tant qu’investisseur.
La logique des poches aboutit à une allocation globale aléatoire. Celle-ci est la somme de nombreuses décisions partielles. Plus personne ne vérifie si le risque global qui en résulte est adapté. La diversification et les coûts en pâtissent. Les corrélations entre les poches ne sont pas prises en compte ; davantage de poches signifie davantage de transactions et de frais.
L’alternative s’appelle la gestion actif-passif (Asset Liability Management, ALM) pour les particuliers. Le législateur exige d’ailleurs lui aussi une telle vision financière globale dans le cadre de la vérification de l’adéquation prévue à l’art. 12 LSFin. Les caisses de pension servent de modèle : elles ne définissent pas non plus leur politique de placement séparément pour les bénéficiaires de rentes de vieillesse, les bénéficiaires de rentes d’invalidité ou les assurés actifs, mais en adoptant une vision consolidée de la situation financière globale.
L’approche ALM laisse tout à fait la place pour désigner explicitement ses objectifs de placement, les quantifier et les situer dans le temps. Le mieux est d’y associer d’emblée une priorité de dépense – l’hédonisme humain tend en effet à fixer des objectifs de placement qui dépassent le budget disponible. Dans une vision globale sous l’angle du bilan, de telles contraintes budgétaires deviennent alors visibles.
Dans le prochain Economico Flash 71, nous présenterons une proposition concrète sur la manière de concevoir le profilage du risque et la définition de la stratégie pour les particuliers.
Takeaways
Approche des poches de placement :
- Proche du client et sexy : OUI
- Économiquement cohérente : NON
Takeaways
Approche des poches de placement :
- Proche du client et sexy : OUI
- Économiquement cohérente : NON