Ma rente de caisse de pension est-elle sûre ?
Flash #69, 1 octobre 2026
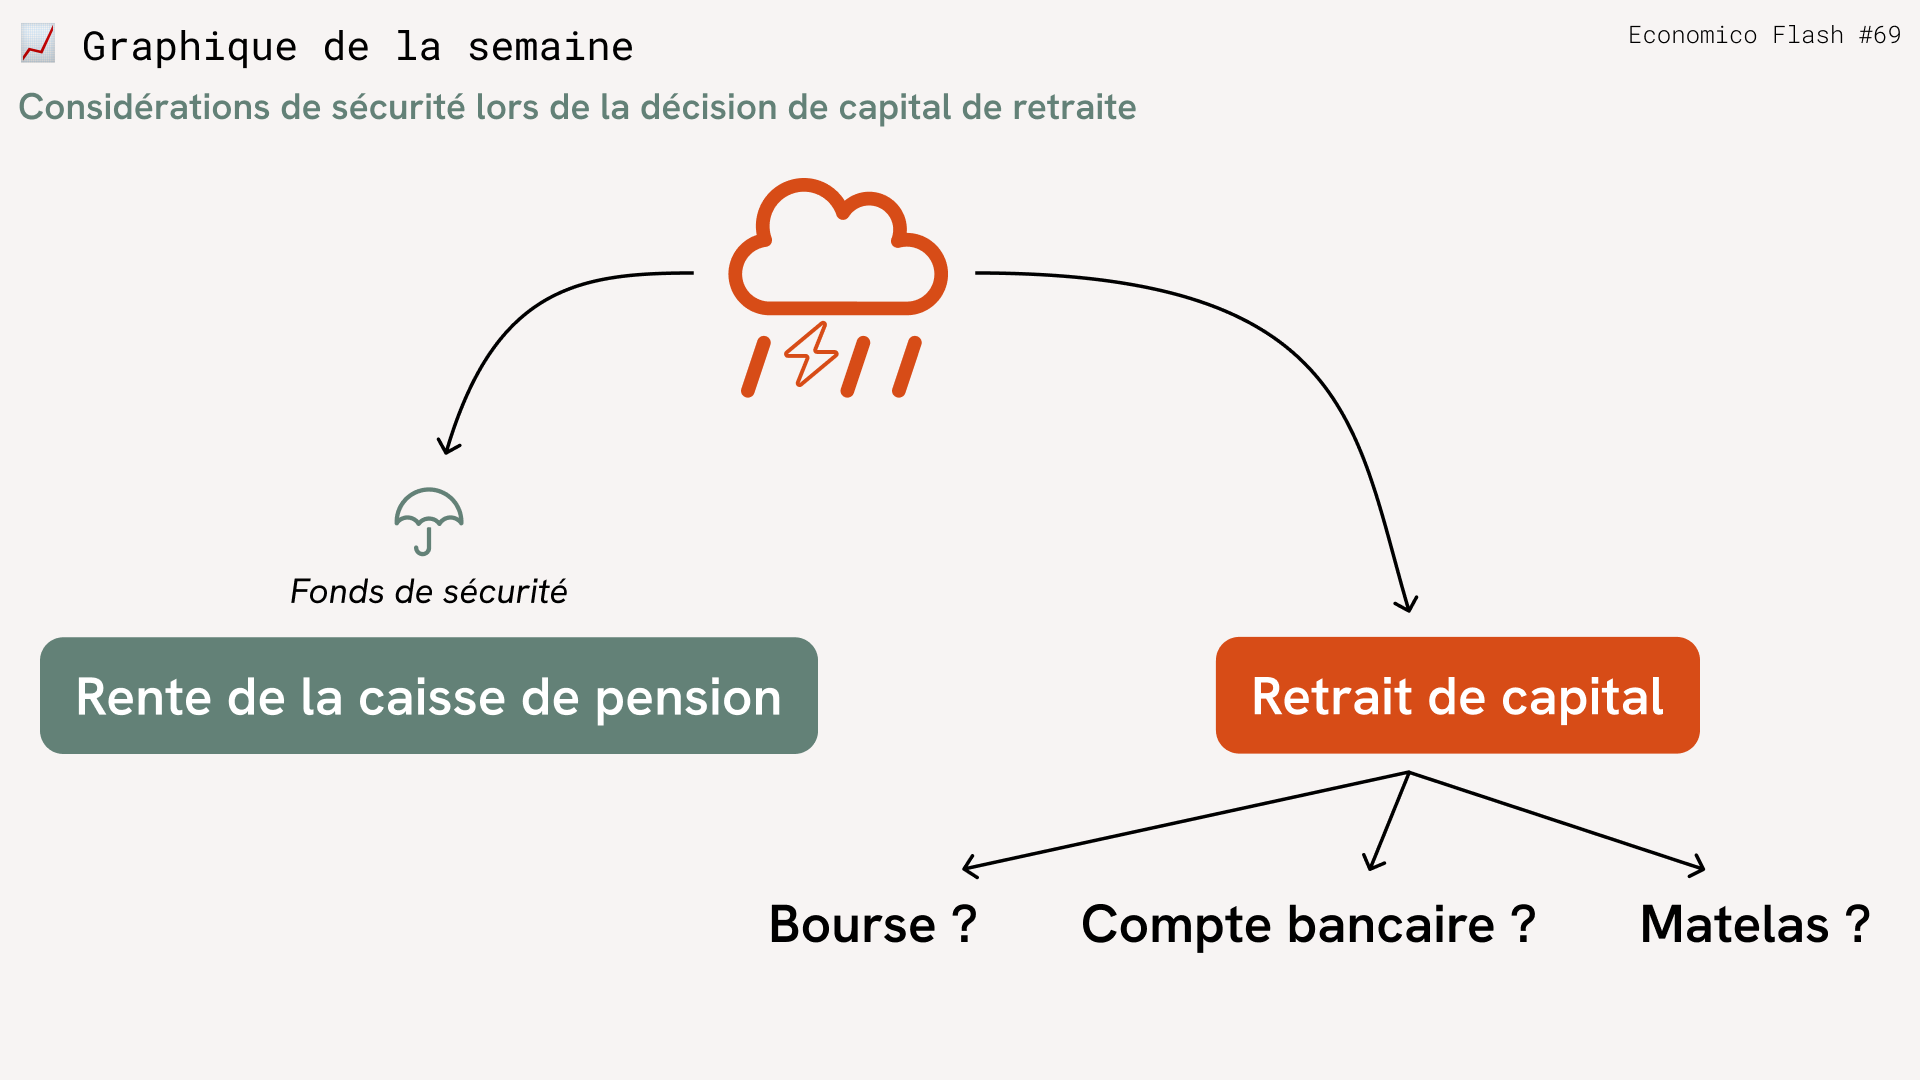
Commençons par la question cruciale : existe-t-il un seul cas où une rente de vieillesse garantie par le règlement d'une caisse de pension a été supprimée ? Je n'en ai trouvé aucun qui soit documenté. Un peu de connaissance du système du 2e pilier : si votre employeur fait faillite ou si votre institution de prévoyance se déclare insolvable (ce qui est extrêmement rare !), le Fonds de garantie LPP, institué par l'État, garantit dans le cadre de la procédure d'insolvabilité le versement des rentes de vieillesse jusqu'à un montant de CHF 95 256 (70 % du salaire maximal de CHF 136 080 selon l'art. 56, al. 2 LPP). Pour les rentes dépassant ce montant, le Fonds de garantie n'offre aucune garantie, et la couverture de l'ensemble des droits réglementaires dépend du produit de la liquidation. Conclusion : les rentes de vieillesse des petits et moyens revenus sont intégralement garanties. Pour les hauts revenus, des réductions sont possibles en cas de faillite.
Examinons maintenant les alternatives :
- Le capital retiré atterrit sur un compte bancaire : outre le fait que votre argent ne rapporte rien ou presque sur un compte bancaire, vous risquez de perdre, en cas de faillite de la banque, la part qui dépasse la garantie des dépôts de CHF 100 000. Les anciens clients de la Spar- und Leihkasse Thun (faillite en 1991) en savent quelque chose. Des faillites plus récentes ont touché la succursale genevoise de la Kaupthing Bank (2009) ou l'Aston Bank à Lugano (2009). Et lors de la récente reprise de la Banque Bleue par la Banque Rouge, orchestrée par l'État, de très nombreux épargnants en Suisse ont frôlé la catastrophe.
- Le capital retiré est placé en bourse : lors d'un bon cycle de marché, on peut gagner beaucoup d'argent en bourse. Mais l'inverse est aussi possible. Exposer les ressources de sa retraite à ces hauts et ces bas exige des nerfs d'acier. Il faut aussi veiller à ce que le potentiel de rendement des marchés ne soit pas englouti par des honoraires et des frais excessifs. À tous nos lecteurs qui en ont assez des frais de gestion de fortune exorbitants, nous rappelons volontiers le marché Economico des solutions de placement avantageuses.
- Le capital retiré finit sous le matelas : l'argent liquide conservé à la maison n'offre d'abord aucune protection contre l'inflation. Et ce n'est pas tout : selon la Bundesbank allemande, 12,1 milliards de deutsche marks jamais échangés restent introuvables à ce jour. Un porte-parole de la Bundesbank évoque des liasses retrouvées dans des rideaux, des boîtes de conserve, sous des géraniums ou dans de vieux canapés. L'auteur connaît même des cas où des billets de mille francs ont été confondus avec du papier toilette…
Enfin et surtout : vous percevez votre rente de caisse de pension jusqu'à la fin de votre vie. C'est donc la seule alternative qui vous protège contre le risque d'une vie merveilleusement longue.
Takeaways
- Ma rente de caisse de pension est-elle sûre ?
- On ne fait pas plus sûr !
Takeaways
- Ma rente de caisse de pension est-elle sûre ?
- On ne fait pas plus sûr !